【プロミス アプリローン】カードレスで借入・返済!スマホATMと返済管理の仕組みを解説
『プロミス アプリローン』は、SMBCコンシューマーファイナンスが提供するプロミス公式アプリを使い、申込から契約後の借入・返済管理まで行えるサービスです。カードを持ち歩かずに対応ATMを利用でき、借入残高や返済予定もスマートフォンで確認できます。
便利さを判断するには、操作方法だけでなく金利、審査、手数料、返済条件を知ることが大切です。本記事では2026年10月21日時点で確認した公式情報をもとに、主な機能と利用前の確認点を整理します。掲載画像の画面や案内は、利用時の最新表示と異なる場合があります。


プロミス アプリローンとは?借入と返済を管理する公式アプリ
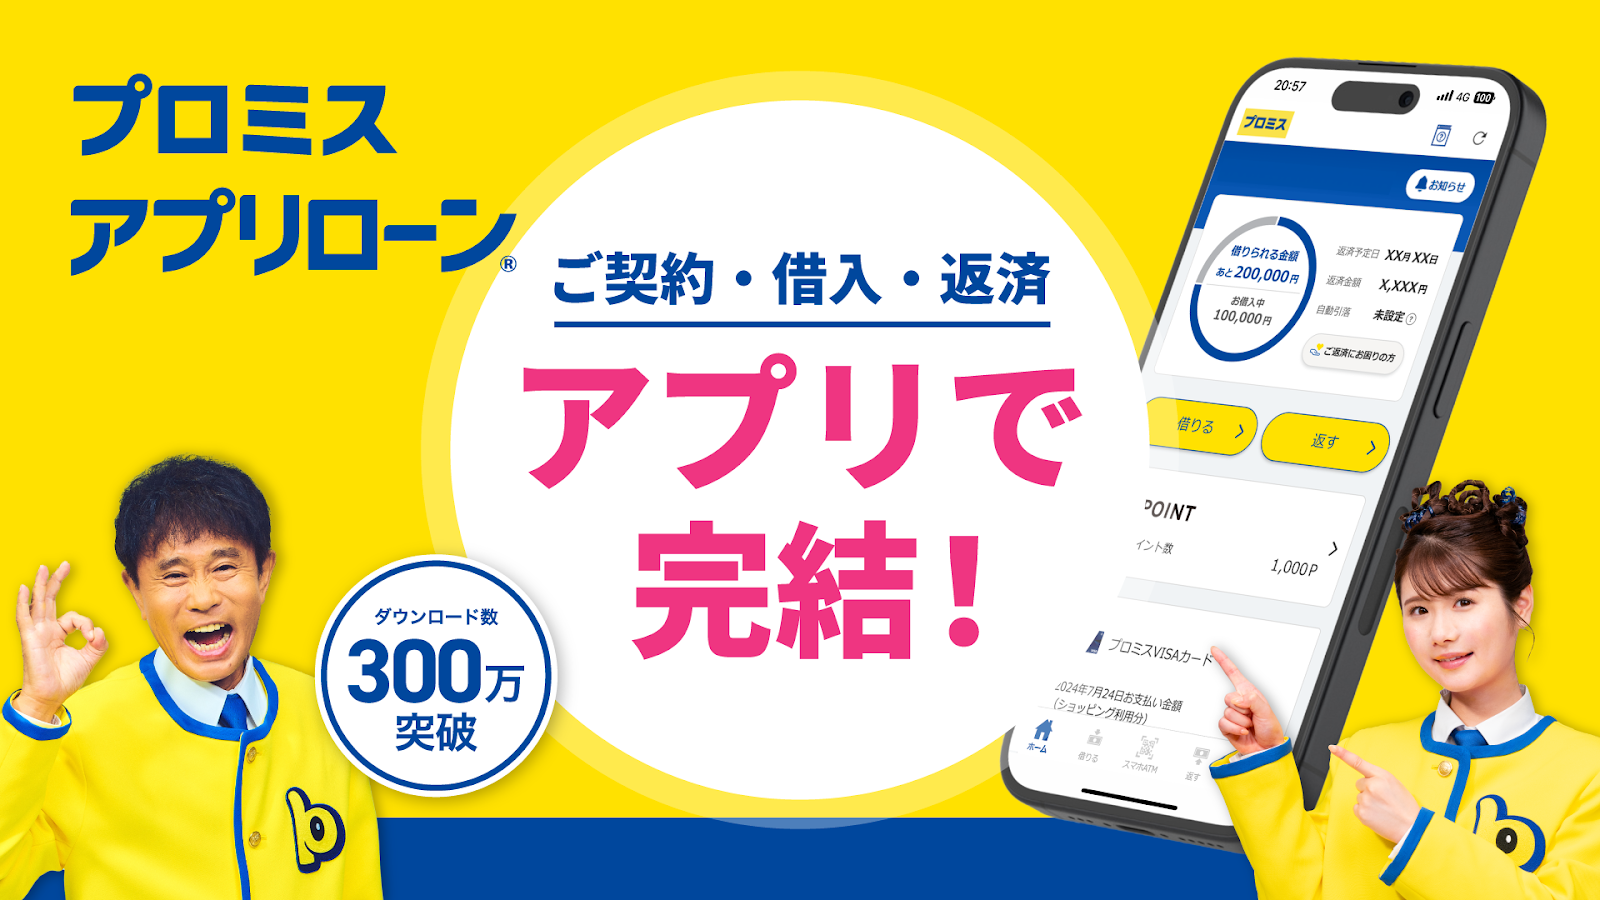
アプリは初めて申し込む人と、すでにプロミスを利用している人の両方が使えます。申込情報の入力や書類提出に加え、契約後の取引状況の確認にも対応。窓口やカードだけに頼らず、自分のスマートフォンから手続きを進められるのが特徴です。
ただし、アプリをインストールしただけで融資を受けられるわけではありません。借入には申込、審査、契約が必要です。既存の契約がある場合も、その契約の利用可能額や取引状況に応じた利用となります。ダウンロードと借入の契約は分けて考えましょう。
アプリ上の「借りられる金額」は、自由に使ってよい収入ではなく、契約上の利用可能額です。今ある借入残高と追加で借りられる枠を混同しないことが大切。表示の見やすさを、借りすぎを防ぐための管理に生かしたいところです。
インストールは無料ですが、借りたお金には契約に応じた利息がかかります。カードレスであることも、費用がかからないという意味ではありません。使いやすいかどうかは、借入だけでなく、残高と返済を継続して確認できるかという視点で判断できます。
申込条件と審査|年齢・収入・必要書類を確認
申込対象は、年齢18〜74歳で本人に安定した収入がある人です。アルバイトやパートなどでも安定収入があれば申込対象となりますが、高校生、定時制高校生、高等専門学校生は対象外。収入が年金のみの場合も申し込めません。ストアの年齢レーティングと借入の年齢条件は異なります。
申込時には本人確認書類が必要です。収入証明書類は、希望借入額が50万円を超える場合、希望額と他社利用残高の合計が100万円を超える場合、申込時の年齢が19歳以下の場合などに提出が求められます。自分に必要な書類は最新の申込案内で確認しましょう。
公式には最短3分の融資が案内されていますが、申込時間や審査などにより希望に添えない場合があると明記されています。「3分で必ず借りられる」「即日融資が確約される」という意味ではありません。確認や書類の追加提出に時間がかかる可能性も考えておきましょう。
また、申込条件を満たすことと審査に通ることは別です。利用限度額や金利も、個別の審査・契約によって決まります。簡易診断の結果だけで契約の可否を判断せず、最終的な案内を確認する必要があります。
入力する勤務先、収入、他社の借入状況などは正確に申告しましょう。書類と登録情報に違いがないかを提出前に見直しておくと、確認事項を整理できます。審査を有利にするために情報を変えるのではなく、現在の状況を正しく伝えることが基本です。
金利・無利息期間・手数料は別々に見る
確認時点のフリーキャッシングの借入利率は実質年率2.5〜18.0%、融資額は800万円までです。下限金利や上限額がすべての人へ適用されるわけではありません。返済方式は残高スライド元利定額返済方式、返済期間・回数は最終借入後原則最長6年9ヶ月・1〜80回です。担保・連帯保証人は不要で、遅延利率は実質年率20.0%と案内されています。
利息は借入残高、適用金利、利用日数で変わります。単純計算では、残高10万円を年18.0%で30日間借りた場合、10万円×18.0%÷365日×30日で約1,479円です。これは残高が一定で、無利息サービスや手数料を含まない概算。実際の請求額は契約と取引状況で確認してください。
初めて利用する人向けには、メールアドレスの登録とWeb明細の利用を条件とした30日間無利息サービスがあります。起算日は契約日ではなく、初回借入の翌日です。対象になるか、開始日と終了日はいつかを、借入前に確認しましょう。
無利息は元金の返済が不要になる仕組みではありません。期間終了後に借入残高があれば契約に応じて利息が発生し、期間中も返済期日の確認が必要です。短い無利息期間だけで判断せず、完済までの見通しを立てることが大切です。
さらに、利息とATM利用手数料は別の費用です。スマホATMの手数料は、借入・返済ともに取引額1万円以下で110円、1万円超で220円と案内されています。何度も利用すればその分の費用がかかるため、金利だけでなく取引方法も比べたいところです。
カード不要のスマホATMとインターネット取引
スマホATMは、セブン銀行ATMとローソン銀行ATMで、プロミスカードを使わず借入・返済ができるサービスです。アプリと対応ATMの案内に沿って操作します。利用には携帯電話番号の登録や認証などが必要となるため、初回は取引の前に設定を確認しましょう。
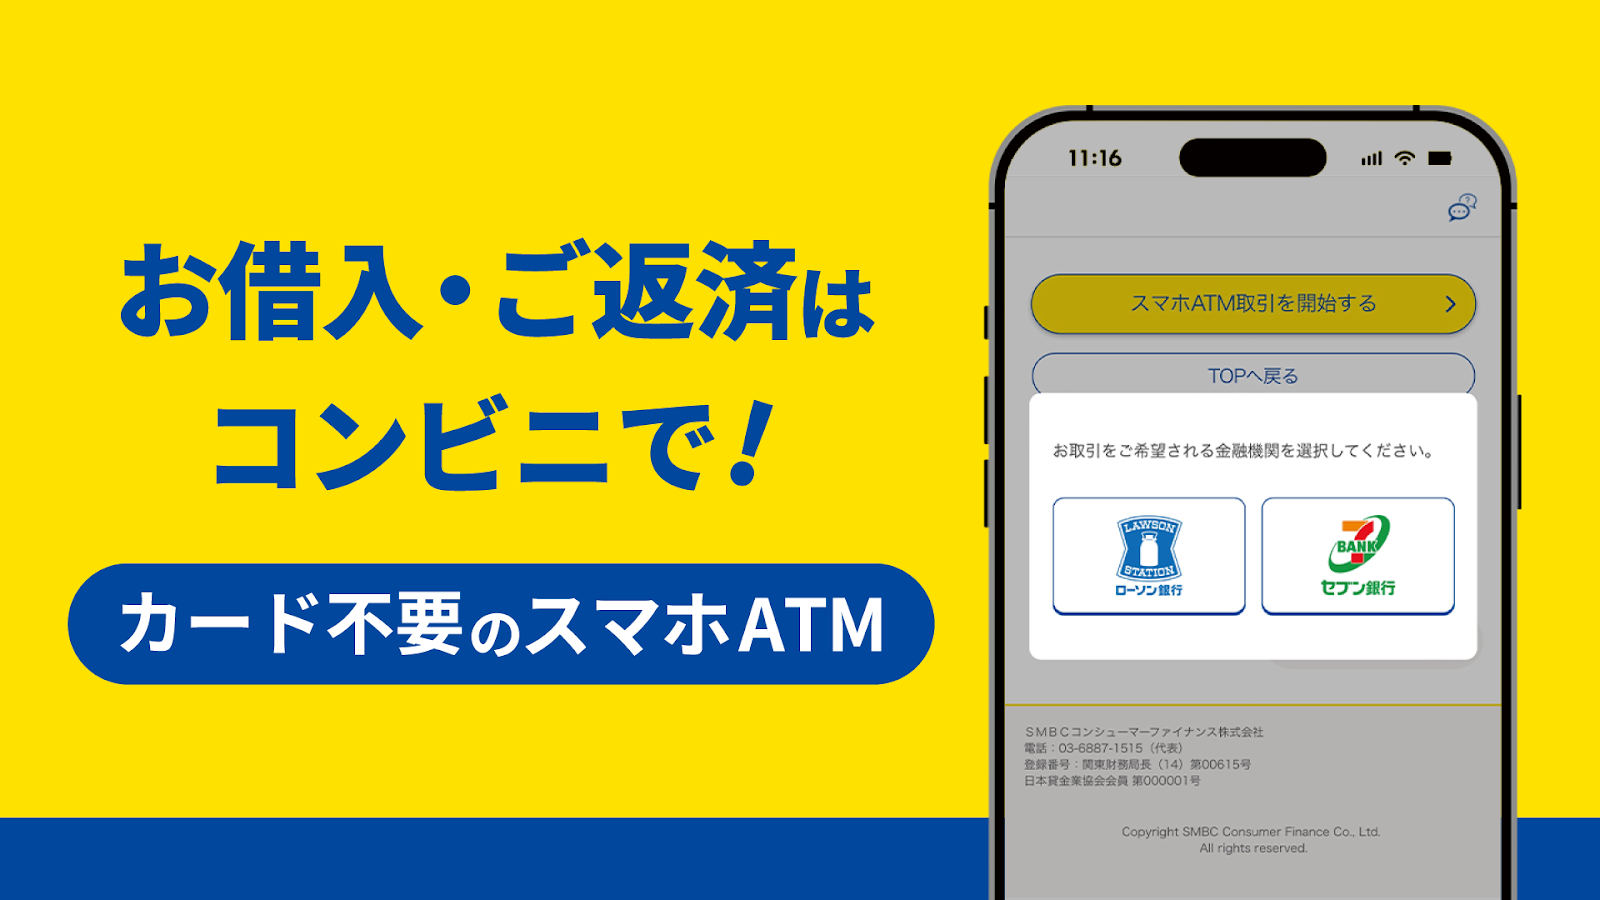
現金が必要な場面ではカードを持ち歩かずに利用できるのが利点です。一方、対応ATMであるか、店舗が営業しているか、手数料はいくらかを確認する必要があります。スマートフォンの充電切れや通信不良でアプリを開けない場合も、操作できません。
口座で資金を受け取りたい場合にはインターネット振込、口座から返済したい場合にはインターネット返済が使えます。公式には手数料0円の方法として案内されていますが、利用できる金融機関や時間帯は確認が必要です。現金を受け取る必要があるかどうかで、取引方法を比較できます。
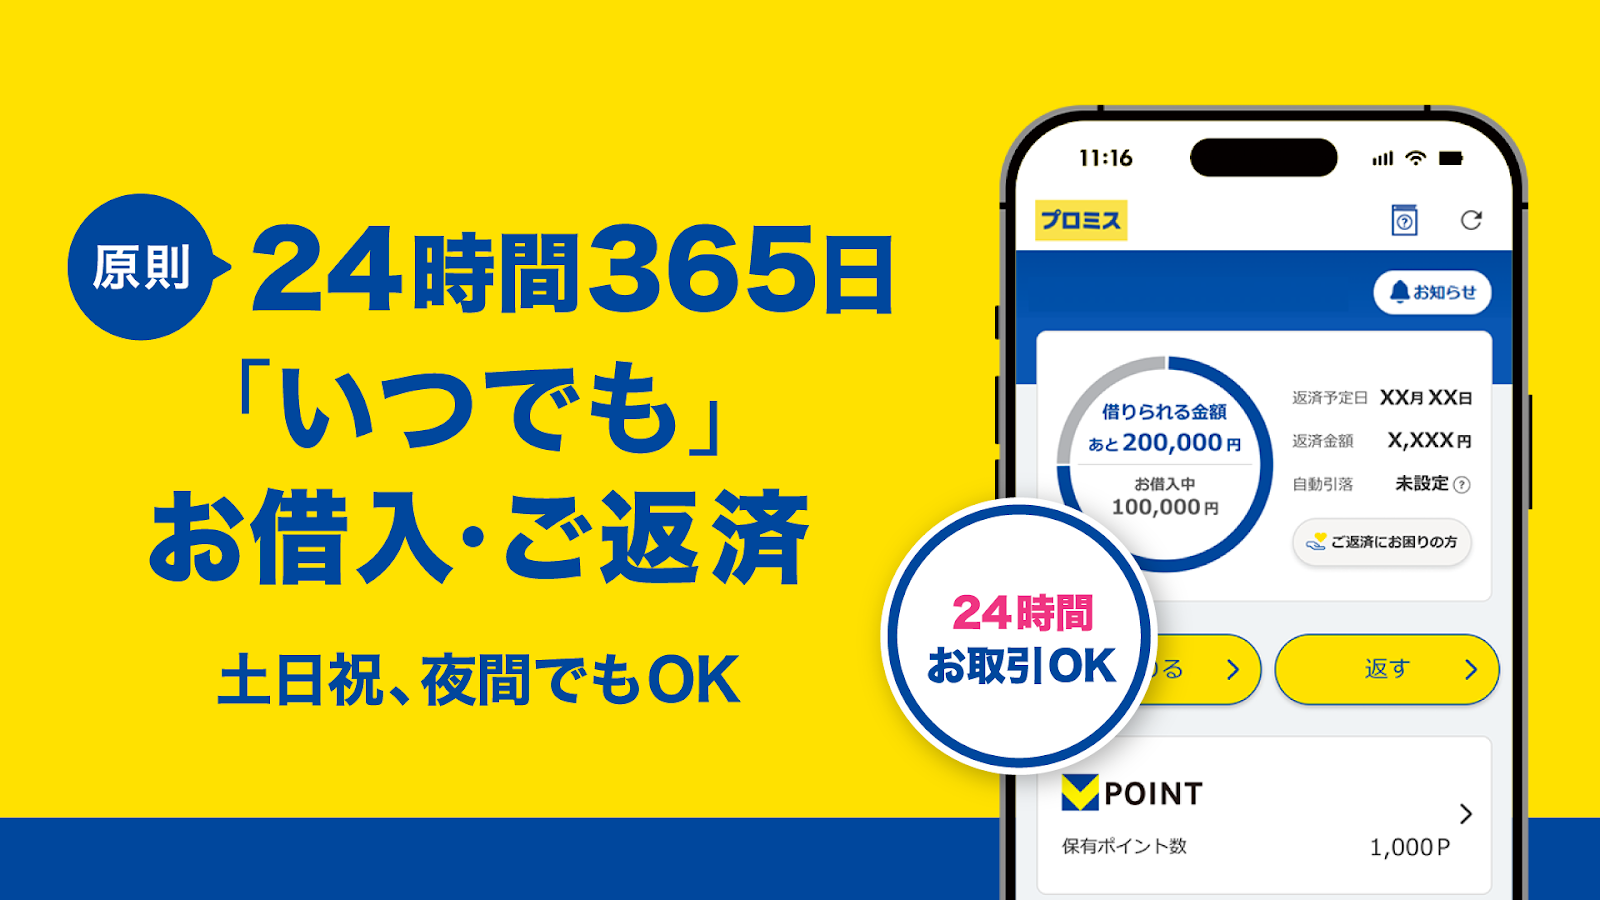
「原則24時間365日」という案内にも例外があります。システムメンテナンスやATMの休止、金融機関の対応状況によって利用できない時間帯があるためです。返済日当日の深夜まで手続きを延ばさず、使う方法の受付時間を事前に見ておくと管理しやすくなります。
ATMの利用手数料が無料になる方法と、利息が無料になる条件は別です。手数料0円の取引を選んでも、契約に応じた利息は発生します。便利な受取方法を選ぶときも、費用の内訳を分けて確認しましょう。
残高・返済予定を確認し、完済まで管理する
アプリでは借入残高、返済期日、返済額、利用可能額などを確認できます。借入直後だけでなく、毎月の返済前後に残高を見直す用途でも役立ちます。返済した金額と残高の減り方を確認し、計画どおりに進んでいるか振り返りましょう。
毎月の返済額だけを小さく見せても、返済が長引けば利息の総額は増える可能性があります。公式の返済シミュレーションで、月々の金額と完済までの期間、返済総額を一緒に確認するのが基本です。試算は条件に基づく目安なので、実際の契約内容も合わせて読みましょう。
返済期日は5日・15日・25日・末日から選べると案内されています。ただし、口座振替では利用する金融機関などにより選べる日が異なります。給料日だけを基準に思い込まず、アプリや契約上で確定した次回返済日を確認してください。
返済方法を口座振替にした場合も、残高不足にならないよう入金の確認が必要です。自分でインターネット返済などを行ったときは、受付完了と返済情報への反映を確認します。途中で追加借入をすると計画が変わるため、以前の試算をそのまま使わないようにしましょう。
返済が難しくなりそうな場合は、期日前にプロミスへ相談し、現在の状況を伝えることが大切です。相談しただけで支払い義務や利息がなくなるわけではありません。返済のために別の借入を重ねる前に、収支と今後の支払いを整理する必要があります。
利用開始の流れと、アプリ管理の注意点
①公式の配信元を確認してインストールする。配信元がSMBCコンシューマーファイナンスであることを確認し、端末に対応した最新版を使います。初めての人は申込案内へ、契約済みの人は手元の契約情報を確認してログインへ進みましょう。
②条件と書類を確認して申し込む。必要な金額と返せる金額を整理し、本人情報や収入などを正しく入力します。撮影する書類は、氏名や住所、必要事項が読み取れる状態かを確認して提出します。
③審査結果と契約内容を読む。利用限度額、適用金利、返済方法、返済日、各種費用を確認し、納得できる場合に契約を進めます。申込がスマホでできるからといって、契約内容まで流し読みしないことが大切です。
④必要がある場合に、契約の範囲内で借入方法を選ぶ。振込先や金額を確定前に見直し、取引後は借入残高と次回返済を確認します。枠があることだけを理由に、必要以上の借入をしないようにしましょう。
⑤端末とログイン情報を管理する。利用できる生体認証や端末ロックを設定し、認証コードを第三者へ渡さないことが基本です。公式を装ったメッセージのリンクから安易に入力せず、普段使う公式アプリから案内を確認する方法が役立ちます。
まとめ|手続きの便利さと返済負担の両方を確認
プロミス アプリローンの利点は、申込だけでなく、カードレスの取引や契約後の残高・返済管理までスマートフォンで行えることです。すでに利用している人にも、次回返済と残高を確認する手段になります。
一方で、審査があり、借入には利息や取引方法ごとの費用が関わります。「最短3分」「30日間無利息」「原則24時間」といった表示は、それぞれ条件付きの案内です。操作の手軽さだけで決めず、適用条件と完済までの負担を確かめましょう。
利用を検討するときは、必要額、適用金利、返済期日、月々の返済額、返済総額をひと通り確認してください。日常の収支から無理なく返せるかを基準に、借入が必要かどうかも含めて判断することが大切です。